골판지 원지 생산업체 아진피앤피의 실적을 다룬 10월 19일 보도가 나왔다. 수치의 기준을 분명히 하기 위해 금융감독원 전자공시시스템(DART)의 2025년 연결 감사보고서를 대조했다. 연결 포괄손익계산서는 2025년 매출액 2,656억 5,364만 원, 영업손실 56억 6,306만 원을 기록한다. 비교 표시된 2024년은 매출액 2,515억 2,139만 원, 영업손실 29억 9,456만 원이다. 아래 금액은 이해를 돕기 위해 원 단위 공시를 만 원 단위로 반올림한 연결재무제표의 과거 실적이다.
매출과 손익은 같은 방향으로 움직이지 않았다
보고서에서는 매출 증가와 영업손실 확대가 동시에 보인다. 판매비와관리비는 2024년 약 208억 7,205만 원에서 2025년 약 357억 2,475만 원으로 늘었다. 그러나 이 차이 하나만으로 손실의 모든 원인이나 특정 골판지 원지 제품의 수익성을 단정할 수 없다. 연결 범위와 사업부문 구성, 원재료·제조비·금융비용 등은 해당 공시의 주석과 함께 읽어야 한다. 특히 연결 실적과 아진피앤피 단일 사업장의 납품 현황은 동일한 지표가 아니다.
구매자는 ‘과거 손익’과 ‘현재 납기’를 분리해야 한다
2025년 결산 수치는 2026년 10월 현재의 재고, 생산 가동률, 납품 차질이나 신용상태를 증명하지 않는다. 공개 보도에서 기업공개(IPO) 추진 경과를 논하더라도, 상장 일정이나 재추진 여부는 공시·거래소의 별도 최신 자료로 확인해야 한다. 거래처를 단지 한 해의 영업손실 때문에 위험하다고 단정하거나, 반대로 매출이 늘었다는 이유로 공급 안정성을 보증할 수는 없다.
구매 실무에서는 발주 전 품목별 평량·강도와 시험기준, 확정 납기, 생산·출하 일정, 부족 시 대체 공급 방안을 거래처와 문서로 맞추는 것이 유용하다. 다년 계약이라면 원지 가격·운송·대금 조건의 변경 통지 방식을 따로 정한다. 이것은 특정 업체의 실제 납품 장애가 발생했다는 주장이 아니라, 재무제표만으로 판단할 수 없는 위험을 주문 단위로 확인하는 방법이다.
작성자 소개
PackingMaster: 페이퍼팩로그 편집자. 종이 포장재 산업의 시장 동향, 제품 정보, 기술 인사이트를 모아 정리합니다.
참고자료
- 금융감독원 DART, 아진피앤피 2025년 연결 감사보고서, 2026-04-14 — 연결 포괄손익계산서와 비교표시된 전기 실적. 해당 연결재무제표 직접 열람.
- 서울경제TV, 아진피앤피 실적과 IPO 경과 보도, 2026-10-19 — 업계 기사. 재무 수치는 위 원공시를 우선했다.
사진 저작권·출처
- 표지: Streetsoda, 골판지 컨베이어, CC0. 크기 조정·JPEG 재인코딩.
- 본문 첫 사진: AGVExpertJS, 종이 롤 운반 AGV, CC BY-SA 3.0. 크기 조정·재인코딩.
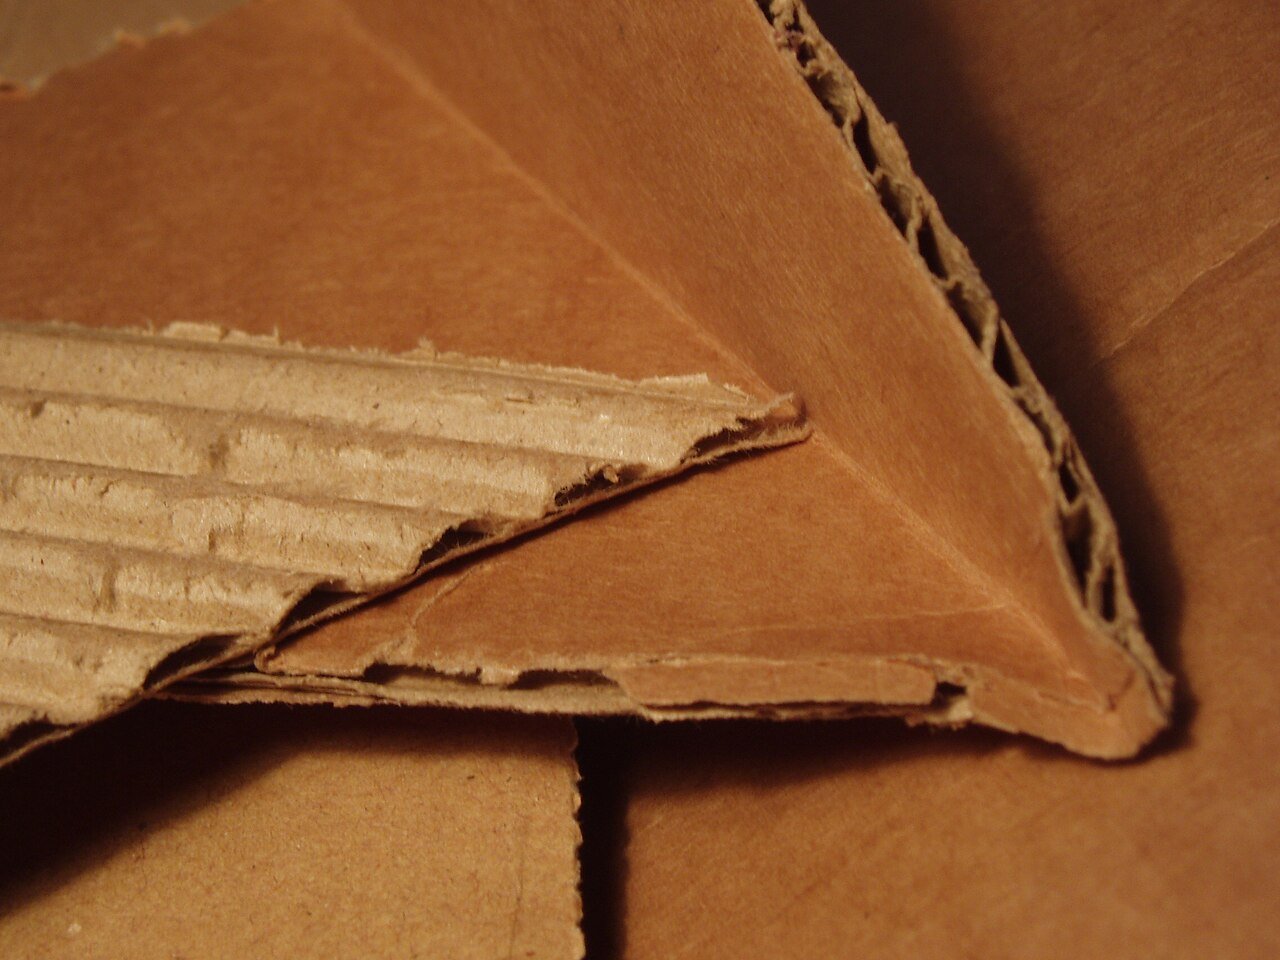
- 본문 둘째 사진: Richard Wheeler (Zephyris), 골판지 단면, CC BY-SA 3.0. 크기 조정·재인코딩. 모두 아진피앤피의 공장이나 납품품 사진이 아니다.


